Làm FDE từ Việt Nam cho công ty nước ngoài: contractor hay EOR quyết định ai khai thuế cho bạn
Hai lời mời làm việc có cùng mức lương USD vẫn có thể dẫn tới hai cách khai thuế, hai mức rủi ro pháp lý và hai khối lượng giấy tờ rất khác nhau ở Việt Nam.
Tóm tắt nhanh
- Người cư trú thuế tại Việt Nam chịu thuế trên thu nhập toàn cầu, nên lương USD từ công ty nước ngoài vẫn phải khai ở Việt Nam.
- Nếu không có đơn vị trả thu nhập tại Việt Nam, bạn phải tự khai theo quý và tự quyết toán năm chậm nhất vào ngày cuối của tháng thứ tư sau khi năm kết thúc.
- Một hướng dẫn tuyển dụng gọi Việt Nam là môi trường không thân thiện với contractor, nên EOR thường an toàn hơn cho một vai trò gắn chặt với công ty như FDE.
Từ ngày 1/7/2026, Việt Nam áp dụng Luật Thuế thu nhập cá nhân mới. Số bậc thuế lũy tiến giảm từ bảy xuống năm, còn mức giảm trừ cho bản thân tăng lên 15,5 triệu đồng mỗi tháng.
Với một kỹ sư ngồi ở Hà Nội hay TP.HCM, nhận lương USD từ một công ty AI ở nước ngoài, luật mới là dịp để trả lời cho rõ một câu mà nhiều người lướt qua khi ký offer: mình đang được thuê theo hình thức nào?
Câu hỏi ấy nghe như việc của phòng nhân sự, nhưng câu trả lời quyết định ai khai thuế, khai bao lâu một lần và ai gánh rủi ro nếu hợp đồng bị coi là sai bản chất.
FDE là vai trò ngồi sát khách hàng, làm theo nhịp của đội sản phẩm và chịu trách nhiệm về kết quả deployment. Chính vì gắn chặt như thế, hình thức hợp đồng của FDE quan trọng hơn so với một freelancer nhận việc theo đầu việc.
Những gì dưới đây không thay cho tư vấn thuế. Mục đích là để bạn hiểu các lựa chọn đủ rõ, đặt đúng câu hỏi trước khi ký và tự làm được phép tính đầu tiên.
Công ty nước ngoài không thể tự thuê bạn như ở nhà mình
Điểm xuất phát là một quy định ít người để ý. Theo hướng dẫn tuyển dụng tại Việt Nam năm 2026 của Rivermate, một nhà cung cấp dịch vụ EOR, luật Việt Nam yêu cầu doanh nghiệp phải là pháp nhân đã đăng ký thì mới được thuê công dân làm nhân viên.
Một startup ở San Francisco chưa có công ty con tại Việt Nam vì thế chỉ còn ba đường: lập pháp nhân, đi qua EOR, hoặc ký hợp đồng contractor với bạn.
EOR tồn tại để thay thế cho việc lập pháp nhân tại chỗ. Pháp nhân EOR đứng tên chủ lao động hợp pháp của bạn ở Việt Nam, còn công việc hằng ngày vẫn do công ty nước ngoài giao. Contractor thì đơn giản hơn trên giấy: một hợp đồng dịch vụ, một hóa đơn mỗi tháng, tiền chuyển thẳng về tài khoản.
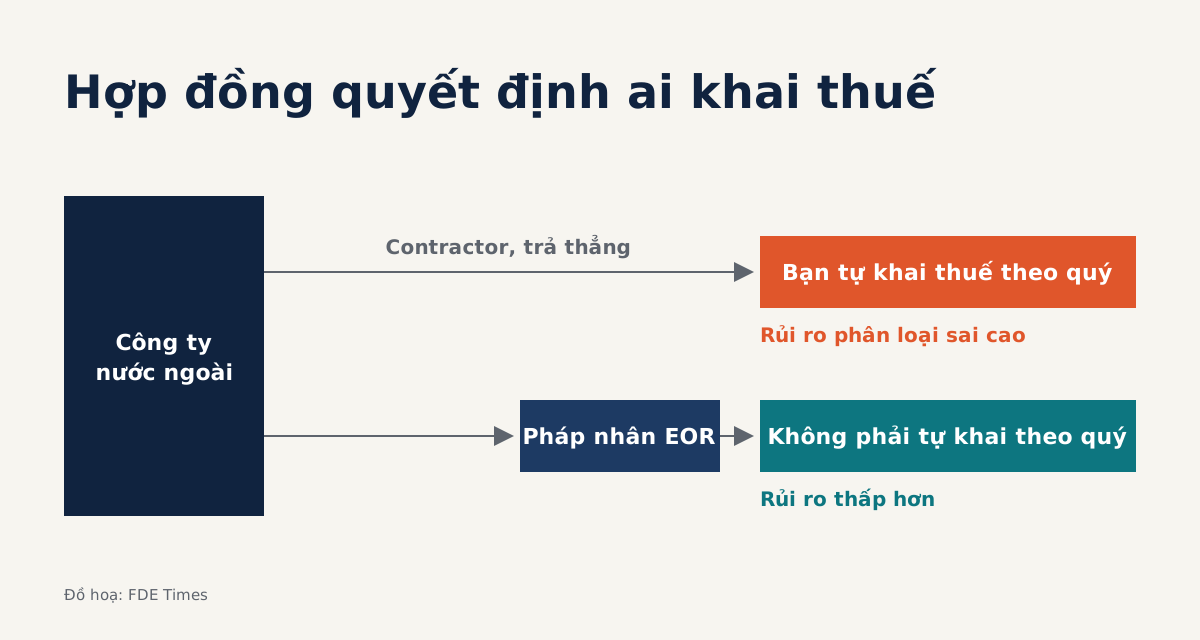
Sự đơn giản ấy có giá. Cùng hướng dẫn của Rivermate mô tả Việt Nam là môi trường không thân thiện với contractor, và cảnh báo rằng phân loại nhầm nhân viên thành contractor có thể dẫn tới truy thu bảo hiểm xã hội, truy trả quyền lợi người lao động và bị cơ quan thuế, cơ quan lao động xử phạt.
Vì sao FDE dễ rơi vào vùng phân loại sai
Hãy hình dung một ngày làm việc điển hình của FDE: họp standup với đội sản phẩm, nhận ticket từ engineering manager, lên lịch gặp khách hàng theo yêu cầu của account lead, dùng laptop và tài khoản công ty. Nhìn từ bên ngoài, đó là một nhân viên chứ không phải một nhà thầu độc lập tự quyết cách làm việc.
Đó là lý do một hợp đồng contractor cho vai trò FDE đáng được đọc kỹ hơn hợp đồng contractor cho một dự án thiết kế logo.
Khi công việc thực tế giống quan hệ lao động mà giấy tờ lại ghi là hợp đồng dịch vụ, rủi ro phân loại sai bắt đầu từ chính sự lệch nhau đó. Vì vậy, nếu công ty cho bạn chọn giữa hai hình thức, đừng chỉ so mức lương danh nghĩa.
Cách hỏi cũng giống customer discovery: tìm ràng buộc thật trước khi bàn giải pháp. Đến vòng nói về điều kiện làm việc, hãy hỏi công ty tuyển người ở Việt Nam qua EOR, qua pháp nhân riêng hay qua hợp đồng contractor, và bên nào là đơn vị trả thu nhập.
Nếu họ trả lời rõ ràng ngay, phần lớn giấy tờ đã có người lo. Nếu họ lúng túng, có thể bạn là một trong những người đầu tiên họ tuyển ở Việt Nam, và bạn nên tìm hiểu kỹ phần thuế lẫn hợp đồng trước khi ký.
Lương USD vẫn là thu nhập chịu thuế ở Việt Nam
Rất dễ nghĩ rằng tiền trả từ nước ngoài vào tài khoản nước ngoài thì nằm ngoài tầm của thuế Việt Nam. Vietnam Briefing nói rõ điều ngược lại: người cư trú thuế tại Việt Nam chịu thuế thu nhập cá nhân trên thu nhập từ tiền lương toàn cầu, bất kể thu nhập được trả hay phát sinh ở đâu.
Câu hỏi tiếp theo là ai làm thủ tục. Theo hướng dẫn của Global Law Experts dành cho người làm việc từ xa, cá nhân không có đơn vị trả thu nhập tại Việt Nam, tức là thuộc nhóm tự khai, phải khai thuế thu nhập cá nhân theo quý.
Ngoài ra còn quyết toán năm, chậm nhất vào ngày cuối của tháng thứ tư sau khi năm kết thúc, tức ngày 30/4 với năm dương lịch.
Từ đó, khác biệt giữa hai hình thức hiện ra khá rõ. Nếu bạn là contractor nhận tiền thẳng từ công ty nước ngoài, gần như chắc chắn bạn thuộc nhóm tự khai theo quý.
Nếu đi qua EOR, đã có một pháp nhân tại Việt Nam trả thu nhập cho bạn, nên bạn không thuộc nhóm “không có đơn vị trả thu nhập” kia. Dù vậy, bạn vẫn nên hỏi EOR xem họ xử lý phần khấu trừ và quyết toán đến đâu.
| Câu hỏi | Contractor ký trực tiếp | Qua EOR |
|---|---|---|
| Ai là chủ lao động hợp pháp tại Việt Nam? | Không có, bạn là bên cung cấp dịch vụ | Pháp nhân EOR đã đăng ký |
| Lương USD có chịu thuế ở Việt Nam? | Có, nếu bạn là người cư trú thuế; tự quy đổi theo tỷ giá liên ngân hàng ngày nhận | Có, vẫn là thu nhập chịu thuế ở Việt Nam |
| Có đơn vị trả thu nhập tại Việt Nam không? | Không, nên bạn thuộc nhóm tự khai theo quý | Có |
| Quyết toán năm | Tự làm, hạn chót ngày cuối của tháng thứ tư sau khi năm kết thúc | Hỏi rõ EOR làm gì và bạn còn phải làm gì |
| Rủi ro phân loại sai | Cao nếu công việc giống nhân viên, như phần lớn vai trò FDE | Thấp hơn, vì quan hệ lao động đã được ghi trên giấy |
| Ngưỡng doanh thu 500 triệu đồng/năm | Có thể liên quan nếu thu nhập được kê khai là thu nhập kinh doanh | Không áp dụng cho lương |
Làm một phép tính với mức giảm trừ mới
Hãy làm thử với một con số giả định, cố ý chọn thấp cho dễ theo dõi. Một kỹ sư nhận khoản lương quy ra 25 triệu đồng mỗi tháng, chưa tính bảo hiểm và các khoản giảm trừ khác. Trừ đi 15,5 triệu giảm trừ bản thân, thu nhập tính thuế còn 9,5 triệu đồng.
Theo biểu mới mà LuatVietnam tổng hợp, bậc đầu tiên đánh 5% trên phần thu nhập tính thuế đến 10 triệu đồng/tháng. Toàn bộ 9,5 triệu rơi vào bậc này, nên thuế là 475.000 đồng mỗi tháng. Nếu kỹ sư ấy có một người phụ thuộc, được giảm thêm 6,2 triệu, thu nhập tính thuế chỉ còn 3,3 triệu và thuế là 165.000 đồng.
Đừng coi 475.000 đồng là số thuế của mình. Một offer FDE trả bằng USD nhiều khả năng cao hơn hẳn ví dụ này, nên thu nhập tính thuế của bạn sẽ vượt 10 triệu đồng/tháng và rơi vào các bậc cao hơn.
Bậc cao nhất là 35% cho phần trên 100 triệu đồng/tháng. Giữa hai mốc đó còn ba bậc nữa, và đó là chỗ bạn cần biểu 5 bậc đầy đủ trong văn bản luật thay vì ước đoán. Cách làm vẫn giống hệt: lấy thu nhập, trừ giảm trừ, rồi chia phần còn lại theo từng bậc.
Tỷ giá ngày nhận tiền mới là con số được dùng
USD tạo thêm một bước mà người nhận lương bằng đồng không phải bận tâm. Theo Vietnam Briefing, thu nhập bằng ngoại tệ phải quy đổi sang đồng theo tỷ giá bình quân liên ngân hàng do Ngân hàng Nhà nước công bố tại thời điểm phát sinh thu nhập.
Hệ quả rất thực tế. Tỷ giá dùng để tính thuế không phải tỷ giá lúc bạn đổi tiền, cũng không phải tỷ giá trung bình bạn tự ước tính cho cả quý.
Một contractor nhận tiền hai lần mỗi tháng sẽ có sáu tỷ giá khác nhau trong tờ khai quý. Cách duy nhất để không phải dựng lại số liệu vào tháng 4 là ghi lại tỷ giá ngay ngày nhận tiền.
Ngưỡng 500 triệu không phải tấm vé miễn thuế cho contractor
Một thay đổi khác dễ bị đọc sai. RÖDL & Partner cho biết ngưỡng doanh thu được miễn thuế thu nhập cá nhân áp dụng cho cá nhân và hộ kinh doanh đã tăng từ 100 triệu lên 500 triệu đồng mỗi năm. Với một freelancer kê khai thu nhập như thu nhập kinh doanh, đây là tin đáng chú ý.
Nhưng ngưỡng này chỉ có ý nghĩa nếu thu nhập của bạn thực sự là thu nhập kinh doanh. Một FDE làm toàn thời gian cho một công ty, theo nhịp và theo chỉ đạo của công ty đó, khó có thể lập luận rằng mình là một hộ kinh doanh.
Dựa vào ngưỡng này để chọn hợp đồng contractor là đặt cược đúng vào vùng rủi ro phân loại sai đã nói ở trên.
Con số USD trong offer chỉ là điểm bắt đầu. Thứ bạn thực sự mang về là phần còn lại sau khi đã khai thuế đúng hạn, và không phải lo một khoản truy thu đang chờ ở phía trước.
Bài này có hữu ích không?
Cảm ơn bạn đã góp ý!
6 nguồn
- Vietnam – New Personal Income Tax Law Reshapes Taxation for Individuals from July 2026 · 2026-02-24
- Vietnam's new personal income tax regime: What foreign workers and investors need to know · 2026-07-16
- Vietnam Personal Income Tax (Vietnam Briefing)
- Tax Guidance for Remote Workers in Vietnam: Understanding and Complying with Tax Obligations on Cross-Border Income · 2025-06-13
- Vietnam Employer of Record - Hiring Guide for 2026 · 2026-03-30
- 2026 Updates in Vietnam's Personal Income Tax Law (RÖDL) · 2026-02-18